

Thông Chi Tiết
Gia sản không chỉ là tiền, mà là cả cuộc sống bạn đang xây dựng
- Bạn 35 tuổi. Hai vợ chồng có công việc ổn định, một đứa con nhỏ và đang nghĩ đến việc mua căn nhà đầu tiên.
- Bạn có 1,5 tỷ đồng tích lũy. Căn hộ muốn mua giá khoảng 4 tỷ. Ngân hàng có thể cho vay phần còn lại.
Nếu nhìn theo cách truyền thống, câu chuyện khá đơn giản: Bạn cần một khoản vay mua nhà. Nhưng thực tế, ngay khi ký hợp đồng mua căn nhà đó, cuộc sống tài chính của gia đình đã thay đổi.
Bạn có thêm một tài sản trị giá hàng tỷ đồng, nhưng cũng có thêm một khoản nợ kéo dài nhiều năm. Một phần thu nhập hàng tháng chuyển sang trả ngân hàng. Khả năng tiết kiệm và đầu tư thay đổi. Nếu một trong hai vợ chồng mất thu nhập, cả gia đình có thể chịu áp lực. Nếu có thêm con, chi phí tiếp tục tăng. Nếu cha mẹ lớn tuổi cần chăm sóc, một khoản chi mới lại xuất hiện.
Vậy câu hỏi thực sự có còn chỉ là: “Tôi vay ngân hàng nào?” Hay phải là: “Với hoàn cảnh của gia đình tôi, mua căn nhà này có thực sự phù hợp không và sau khi mua, tôi phải chuẩn bị những gì để cuộc sống vẫn an toàn?”
Đó là một cách nhìn khác về quản lý gia sản. Và cũng có thể là điểm bắt đầu của Wealth Manager 4.0.
✨ Một gia đình không sống trong một danh mục đầu tư
Trong ngành tài chính, chúng ta thường nói về tài sản ròng, danh mục đầu tư, lợi suất, khẩu vị rủi ro hay phân bổ tài sản. Nhưng chúng ta hiếm khi thức dậy vào buổi sáng và nghĩ: “Hôm nay tôi cần tối ưu Asset Allocation.” Chúng ta nghĩ:
- “Có nên mua căn nhà này không?”
- “Nếu lãi suất tăng thì gia đình có chịu được không?”
- “Tôi nên để tiền tiết kiệm hay đầu tư?”
- “Nếu tôi mất việc sáu tháng thì sao?”
- “Con sắp vào đại học, tôi cần chuẩn bị bao nhiêu?”
- “Cha mẹ lớn tuổi rồi, nếu cần người chăm sóc thì ai lo?”
- “Tôi có bảo hiểm nhưng liệu đã đủ chưa?”
- “Tôi muốn nghỉ hưu ở tuổi 55 thì có khả thi không?”
Đằng sau mỗi câu hỏi tưởng như riêng biệt đó đều là một phần của cùng một bức tranh:
CUỘC SỐNG → GIA ĐÌNH → THU NHẬP → NHÀ Ở → KHOẢN VAY → TÀI SẢN → ĐẦU TƯ → BẢO VỆ → SỨC KHỎE → MỤC TIÊU TƯƠNG LAI
Đó mới là gia sản theo nghĩa rộng. Và quản lý gia sản thế hệ mới có lẽ phải bắt đầu từ chính bức tranh đó.
✅ Khi bạn chuẩn bị mua nhà, câu chuyện không chỉ thuộc về bất động sản
Hãy trở lại với gia đình ở đầu bài. Bạn có 1,5 tỷ đồng và đang cân nhắc căn hộ 4 tỷ. Thông thường bạn sẽ mở các website bất động sản, xem hàng chục tin đăng, gọi vài môi giới rồi tìm ngân hàng hỏi khoản vay. Nhưng thứ bạn thực sự cần biết nhiều hơn thế.
- Căn hộ đó đang được chào bán cao hay thấp so với thị trường?
- Nếu mua hôm nay, khả năng thanh khoản sau này thế nào?
- Nếu cần bán trong 90 ngày thì sao?
- Khoản vay bao nhiêu là vừa sức?
- Nếu lãi suất tăng thêm, dòng tiền gia đình có chịu được không?
- Nếu một nguồn thu nhập mất đi trong sáu tháng, gia đình còn trả được nợ không?
Đây là lý do iBuyer được TOKN định hướng theo Khám phá Bất động sản – Real Estate Discovery thay vì chỉ trở thành một trang rao bán nhà.
Mục tiêu không đơn thuần là cho bạn thấy: “Có 500 căn đang bán.” Mà từng bước tiến tới trả lời: “Trong hoàn cảnh của bạn, đâu là lựa chọn phù hợp và những điều gì cần cân nhắc trước khi quyết định?”
Nhà ở khi đó không còn đứng riêng. Nó trở thành một phần của bức tranh gia sản gia đình.
✅ Sau khi mua nhà, một câu hỏi khác xuất hiện: nếu có chuyện xảy ra thì sao?
Giả sử hai vợ chồng đang trả khoản vay 25 triệu đồng mỗi tháng. Mọi thứ vẫn ổn khi cả hai cùng có thu nhập.
- Nhưng nếu một người mất việc?
- Nếu phải nghỉ làm dài ngày?
- Nếu gia đình phát sinh một khoản chi lớn?
- Nếu người tạo ra phần lớn thu nhập không còn khả năng làm việc?
Một căn nhà 4 tỷ đồng có thể đồng thời là tài sản lớn nhất và nghĩa vụ tài chính lớn nhất của gia đình. Đó là lúc câu chuyện chuyển từ tài sản sang bảo vệ tài sản và khả năng duy trì cuộc sống.
Đây là vai trò mà iProtect đang theo đuổi với Khám phá Bảo vệ – Protection Discovery.
Thay vì bắt đầu: “Bạn muốn mua bảo hiểm nào?” iProtect bắt đầu bằng những câu hỏi gần với cuộc sống hơn:
- Bạn đang muốn bảo vệ điều gì?
- Gia đình phụ thuộc vào nguồn thu nhập nào?
- Nếu nguồn thu đó dừng 90 ngày, điều gì xảy ra?
- Bạn đang có khoản vay nào?
- Có những rủi ro nào mà gia đình hiện chưa đủ khả năng tự hấp thụ?
Từ đó mới đi tới: Rủi ro → Khoảng trống bảo vệ → Giải pháp → Sản phẩm → Tư vấn viên phù hợp.
Bảo hiểm khi ấy không phải mục tiêu. Bảo vệ cuộc sống mới là mục tiêu.
✅ Rồi một ngày, câu chuyện không còn là mua nhà hay bảo hiểm
Con bạn bắt đầu đi học.
- Bạn cần tìm trường, giáo viên, hoạt động cho trẻ.
- Căn hộ cần sửa chữa.
- Gia đình cần người giúp việc.
- Bạn muốn kiếm thêm thu nhập.
- Một thành viên cần phục hồi vận động.
- Cha mẹ chuyển tới sống gần con cháu.
Những việc đó thường không xuất hiện trong ứng dụng quản lý tài sản. Nhưng chúng lại là những việc tiền của gia đình được sử dụng để giải quyết mỗi ngày.
Đó là lý do LivingNow có vị trí trong bức tranh này. LivingNow không cần trở thành một ngân hàng hay một ứng dụng Wealth Management.
Nó giải quyết một câu hỏi đơn giản hơn: “Trong cuộc sống hiện tại, gia đình bạn đang cần gì?” Từ việc làm, nhà cửa, gia đình và trẻ em đến sức khỏe, bảo vệ và các dịch vụ địa phương. Và chính những nhu cầu cuộc sống đó có thể là tín hiệu sớm cho những quyết định tài chính tiếp theo.
✅ Khi cha mẹ lớn tuổi, định nghĩa “gia sản” lại thay đổi một lần nữa
Ở tuổi 35, bạn có thể quan tâm nhiều đến mua nhà và tăng thu nhập. Ở tuổi 45, câu chuyện có thể là học phí của con và tích lũy. Nhưng đến một thời điểm, một câu hỏi khác xuất hiện: Cha mẹ đã lớn tuổi. Nếu một ngày họ cần được chăm sóc thường xuyên thì sao? Gia đình có tiền chưa chắc đã giải quyết được toàn bộ vấn đề.
- Ai chăm sóc?
- Chăm sóc ở đâu?
- Một người trong gia đình có phải nghỉ việc không?
- Có cần hỗ trợ tại nhà không?
- Chi phí hàng tháng bao nhiêu?
- Tình trạng này kéo dài ba tháng, một năm hay nhiều năm thì sao?
Đây không chỉ là Financial Gap. Nó còn có thể là Care Gap – khoảng trống chăm sóc.
HomeMedical được đặt trong hệ sinh thái chính ở vị trí này: giúp từng bước khám phá nhu cầu chăm sóc tại nhà, trước khi đi tìm dịch vụ hoặc chuyên gia phù hợp.
Một lần nữa, điểm xuất phát không phải: “Chúng tôi có dịch vụ gì để bán?” Mà là: “Gia đình đang cần được hỗ trợ điều gì?”
✅ Nếu bạn là chủ doanh nghiệp, tài sản lớn nhất đôi khi chính là doanh nghiệp của mình
Có một nhóm khách hàng khác còn phức tạp hơn. Bạn vừa là một cá nhân, vừa là chủ doanh nghiệp. Gia đình có nhà. Bạn có khoản vay. Có đầu tư. Có bảo hiểm. Nhưng phần lớn thu nhập và tài sản tương lai lại phụ thuộc vào doanh nghiệp.
- Nếu doanh nghiệp mất khách hàng lớn, dòng tiền cá nhân cũng bị ảnh hưởng.
- Nếu nhà máy ngừng hoạt động, Wealth của gia đình cũng có thể chịu tác động.
- Nếu doanh nghiệp tìm được thị trường mới, gia sản cá nhân lại tăng lên.
Vì vậy, đối với doanh nhân: Business Wealth và Personal Wealth không hoàn toàn tách rời.
Đó là nơi VNMarket bổ sung một lớp khác cho hệ sinh thái: giúp doanh nghiệp thể hiện rõ mình là ai, có năng lực gì, sản xuất gì, bằng chứng nào chứng minh năng lực và phù hợp với nhu cầu nào của người mua B2B.
Mục tiêu cuối cùng không phải có thêm một “hồ sơ doanh nghiệp đẹp”. Mà là: Năng lực thật → được hiểu đúng → được tìm thấy → gặp đúng nhu cầu → tạo cơ hội kinh doanh. Đối với chủ doanh nghiệp, đó cũng chính là bảo vệ và phát triển nguồn tạo Wealth.
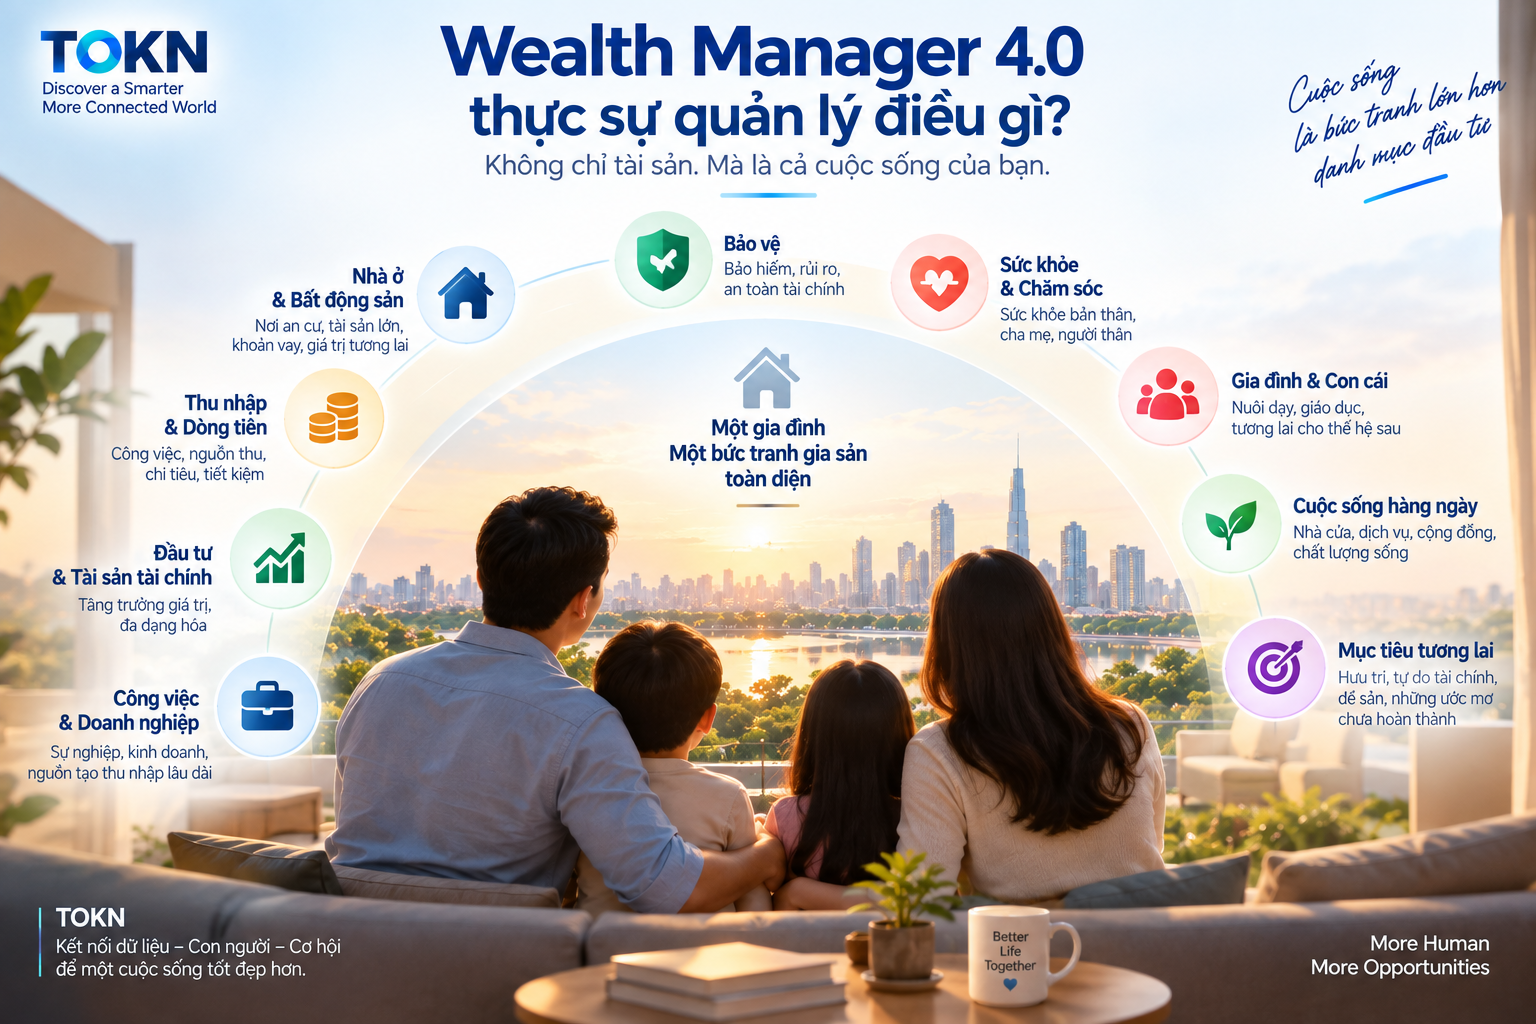
✨✨ Vậy Wealth Manager 4.0 thực sự quản lý điều gì?
Đến đây, bức tranh bắt đầu thay đổi. Wealth Manager thế hệ cũ có thể nhìn thấy: Tiền gửi | Cổ phiếu | Trái phiếu | Quỹ | Bất động sản
Wealth Manager 4.0 cần nhìn rộng hơn: GIA ĐÌNH - Nhà ở; Thu nhập; Công việc; Doanh nghiệp; Khoản vay; Dòng tiền; Đầu tư ;Bảo vệ ; Sức khỏe; Chăm sóc; Con cái; Cha mẹ; Mục tiêu; Rủi ro; Tài sản.
Không phải để một Wealth Manager trở thành chuyên gia của tất cả những lĩnh vực đó. Mà để họ nhìn thấy mối quan hệ giữa chúng. Một quyết định mua nhà có thể tạo ra nhu cầu vay. Khoản vay tạo ra nhu cầu bảo vệ thu nhập. Sinh con thay đổi dòng tiền. Cha mẹ cần chăm sóc làm thay đổi kế hoạch tích lũy. Khởi nghiệp làm thay đổi mức độ ổn định của thu nhập.Bán doanh nghiệp lại có thể tạo ra một nhu cầu đầu tư hoàn toàn mới.
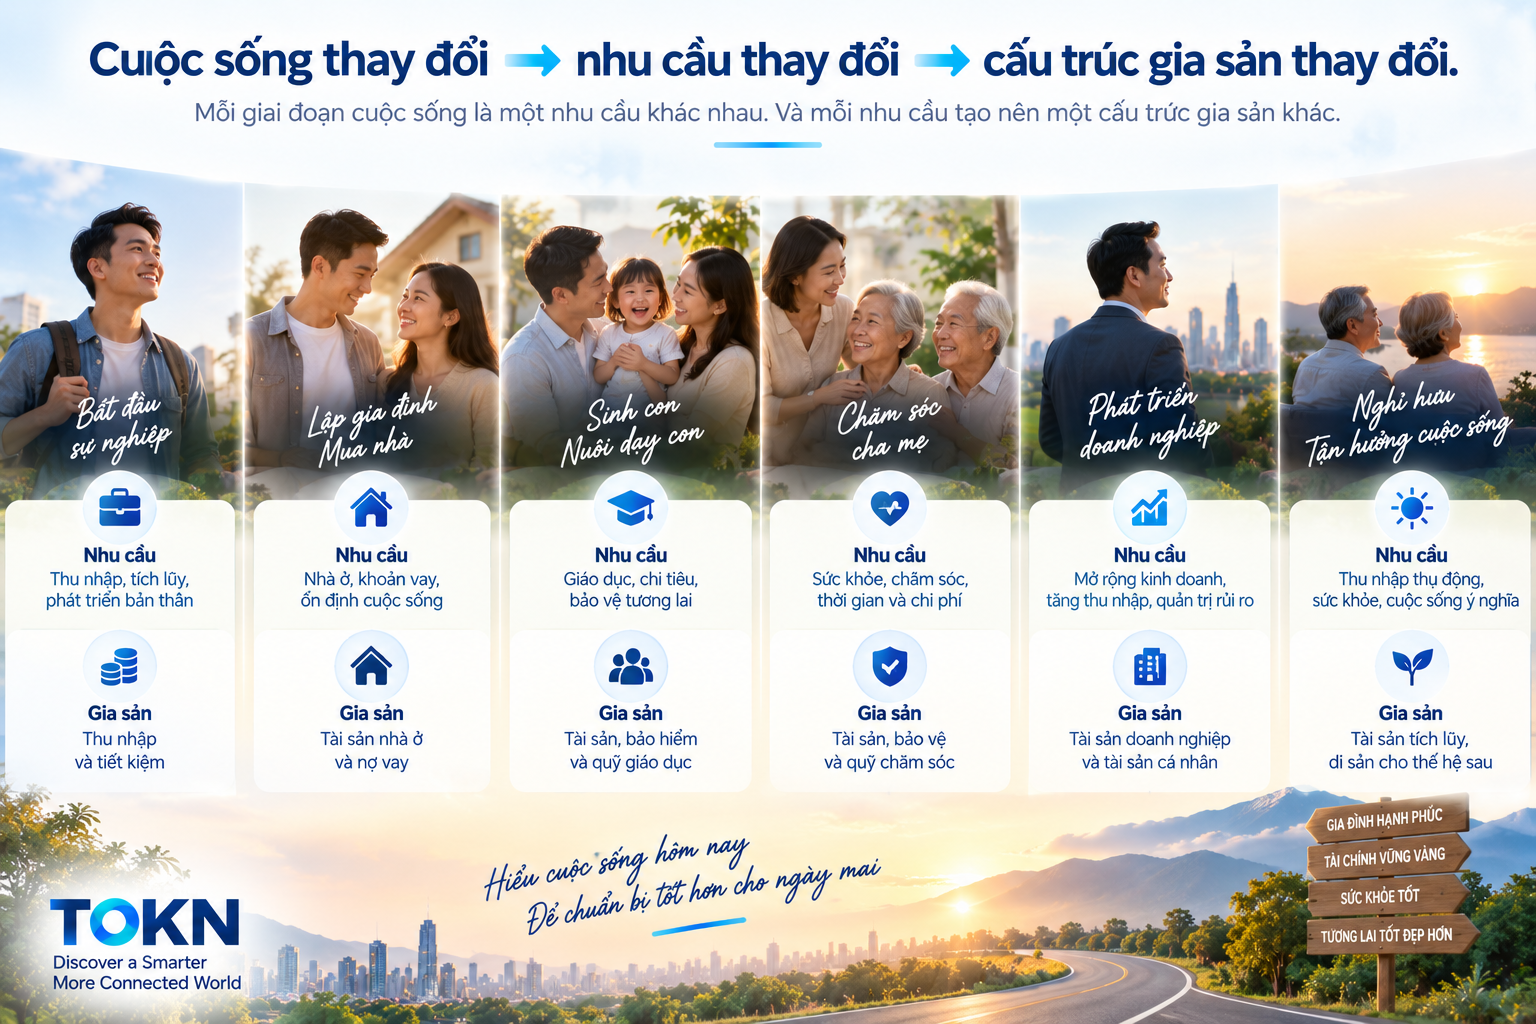
✨ Cuộc sống thay đổi → nhu cầu thay đổi → cấu trúc gia sản thay đổi.
Đây chính là lý do Wealth Management cần tiến từ quản lý danh mục sang hiểu cuộc sống phía sau danh mục.
Xu hướng này không chỉ nằm trên lý thuyết. Nghiên cứu UOB năm 2026 với 5.000 người tiêu dùng ASEAN, bao gồm Việt Nam, cho thấy cảm nhận về sự giàu có gắn mạnh với việc không phải lo lắng tài chính, có khả năng chăm lo cho gia đình và có sức khỏe tốt. Hơn một phần ba người được khảo sát đã dùng AI để tìm hiểu thông tin tài chính, nhưng ngân hàng, mạng lưới cá nhân và cố vấn tài chính con người vẫn được tin tưởng hơn. (UOB Group)
AI sẽ đứng ở đâu trong gia đình đó? AI không nhất thiết phải quyết định thay bạn:
- Mua căn nhà nào.
- Mua bảo hiểm gì.
- Đầu tư bao nhiêu.
- Chọn bác sĩ nào.
- Bán doanh nghiệp lúc nào.
Vai trò thú vị hơn là giúp bạn nhìn thấy điều mình chưa nhìn thấy. Ví dụ, trước khi mua nhà, AI có thể giúp tập hợp dữ liệu giá, khoản vay, dòng tiền và rủi ro. Trước khi mua một giải pháp bảo vệ, AI có thể giúp nhận diện khoảng trống. Khi cha mẹ cần chăm sóc, AI có thể giúp xác định nhu cầu trước khi tìm người cung cấp dịch vụ.
Khi doanh nghiệp cần khách hàng mới, AI có thể giúp kết nối năng lực với nhu cầu thị trường.
Và khi vấn đề trở nên quan trọng hoặc phức tạp, con người vẫn xuất hiện:
- Property Advisor.
- Insurance Advisor.
- Financial Advisor.
- Healthcare Professional.
- Business Advisor.
Đây cũng phù hợp với hướng phát triển hiện tại của ngành wealth management. McKinsey nhận định AI có thể tự động hóa mạnh phần chuẩn bị, trích xuất dữ liệu, soạn thảo và lập kịch bản, nhưng điều đó khác với việc thay thế vai trò con người trong phán đoán, niềm tin và hỗ trợ hành vi. BlackRock cũng mô tả AI như công cụ khuếch đại năng lực advisor thay vì đơn giản loại bỏ advisor. (McKinsey & Company)
Và chỉ trong tháng 9/2026, Anthropic đã đưa Claude vào workflow của financial advisor thông qua các hệ thống như BlackRock, Schwab và Addepar, hỗ trợ chuẩn bị cuộc gặp, rà soát danh mục và công việc sau cuộc họp. (Reuters)
Điều đó gợi ra một mô hình khá rõ: AI hiểu và chuẩn bị tốt hơn. Con người tư vấn và chịu trách nhiệm tốt hơn.
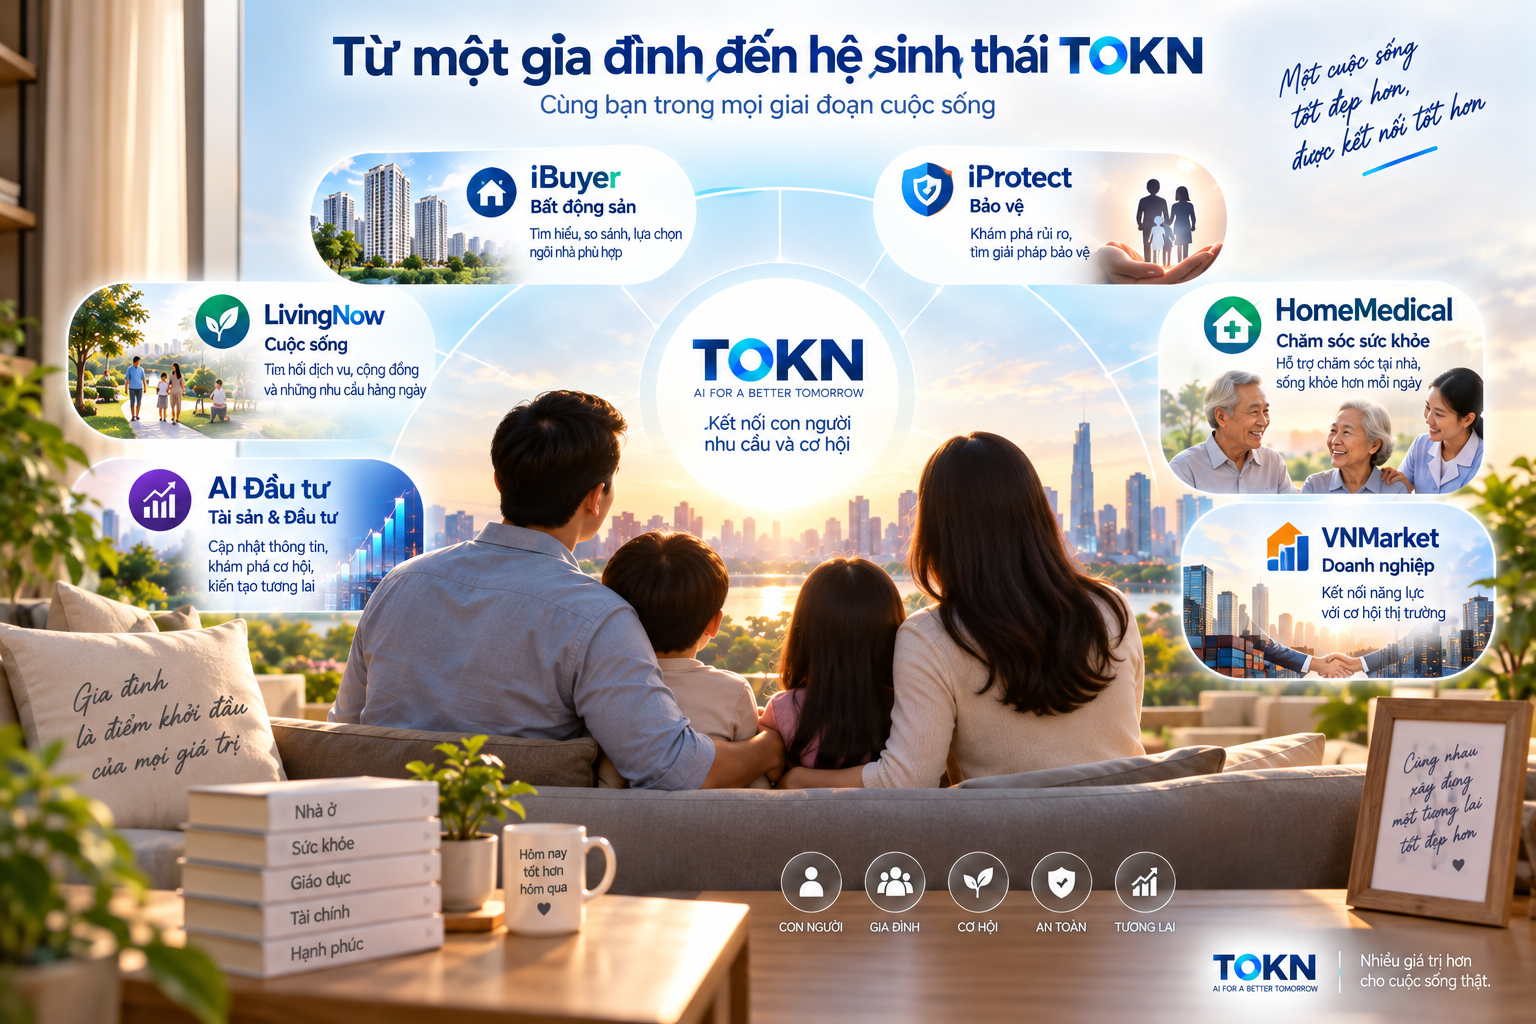
✨✨ Từ một gia đình đến hệ sinh thái TOKN
Đây cũng là cách dễ nhất để hiểu vì sao TOKN lại xuất hiện cùng những nền tảng tưởng như rất khác nhau. Không phải vì TOKN muốn làm tất cả mọi ngành.
Mà bởi một con người vốn đã sống trong nhiều ngành cùng lúc.
- Bạn mua nhà → iBuyer.
- Bạn muốn biết gia đình còn khoảng trống bảo vệ nào → iProtect.
- Bạn cần giải quyết những nhu cầu hàng ngày nơi mình sống → LivingNow.
- Cha mẹ cần chăm sóc tại nhà → HomeMedical.
- Bạn điều hành doanh nghiệp và cần được kết nối với thị trường → VNMarket.
- Bạn có tài sản và muốn hiểu dữ liệu, đầu tư và những cơ hội mới → AI Đầu tư của TOKN.
Nhìn từ phía website, đó là nhiều nền tảng. Nhưng nhìn từ phía khách hàng, đó chỉ là: NHÀ CỦA TÔI → GIA ĐÌNH TÔI → CÔNG VIỆC CỦA TÔI → DOANH NGHIỆP CỦA TÔI → SỨC KHỎE CỦA TÔI → TÀI SẢN CỦA TÔI → TƯƠNG LAI CỦA TÔI
Và giữa tất cả những thứ đó là những quyết định cần được đưa ra. Đó mới là nơi AI Discovery có ý nghĩa.
✨✨ Wealth Manager 4.0 phiên bản 2.0: từ quản lý tài sản đến đồng hành cùng những quyết định lớn của cuộc sống
Liệu Wealth Manager tương lai có còn chỉ quản lý Wealth? Hay sẽ trở thành người giúp khách hàng kết nối: Cuộc sống – Tài sản – Rủi ro – Nhu cầu – Giải pháp – Chuyên gia – Quyết định?
AI có thể xử lý ngày càng nhiều dữ liệu và workflow. BCG cho rằng những wealth manager có dữ liệu hợp nhất và kiến trúc hiện đại sẽ có khả năng triển khai AI ở quy mô lớn tốt hơn; Deloitte cũng cho rằng agentic AI có thể giúp advisor dành nhiều năng lực hơn cho phần công việc tạo giá trị trực tiếp với khách hàng. (BCG Global)
Nhưng công nghệ chỉ là phần phía sau. Ở phía trước vẫn là một câu chuyện rất con người:
- Một người trẻ muốn mua căn nhà đầu tiên.
- Một cặp vợ chồng muốn bảo vệ con.
- Một người trung niên lo cho cha mẹ lớn tuổi.
- Một chủ doanh nghiệp muốn bảo vệ thành quả nhiều năm gây dựng.
- Một gia đình muốn tiền của mình vừa tăng trưởng, vừa đủ an toàn để sống cuộc đời họ mong muốn.
Nếu Wealth Manager 4.0 có thể hiểu được những câu chuyện đó trước khi nói về sản phẩm, đó mới có thể là bước chuyển quan trọng nhất của ngành quản lý gia sản trong thời đại AI.
Và đó cũng là hướng mà hệ sinh thái TOKN đang thử nghiệm: Không bắt đầu bằng sản phẩm.
Bắt đầu bằng con người và điều họ thực sự cần. Khám phá nhu cầu trước. Tìm giải pháp sau.